Inicio › Criterio HRTIC › Norma y cumplimiento
Remuneración computable: la regla de los tres meses
Lo variable se vuelve regular cuando se percibe al menos tres meses de cada seis. Así entra en la CTS y en la gratificación del cierre de año.
Por Jorge Ernesto Luna Medina, Founder & Head of Consulting de HRTIC
Una comisión que se pagó en julio, agosto y setiembre dejó de ser un extra. Cambió de naturaleza sola, sin que nadie firmara nada.
El expediente de hoy: el artículo 16 de la ley de la CTS (D.S. 001-97-TR) y el artículo 3 del reglamento de gratificaciones (D.S. 005-2002-TR).
Primera lectura, el artículo 9. La base no es el básico. Es el básico más todo lo que se percibe regularmente, en dinero o en especie, como contraprestación y de libre disposición, con el nombre que sea.
Segunda lectura, la que sorprende. Lo variable o impreciso (comisiones, destajo, bonos de producción, sobretiempo) se reputa regular si se percibió cuando menos tres meses en cada periodo de seis. Para incorporarlo se suman los montos y se dividen entre seis.
Tercera lectura. El reglamento de gratificaciones repite el umbral para el semestre de julio a diciembre y fija la base al 30 de noviembre.
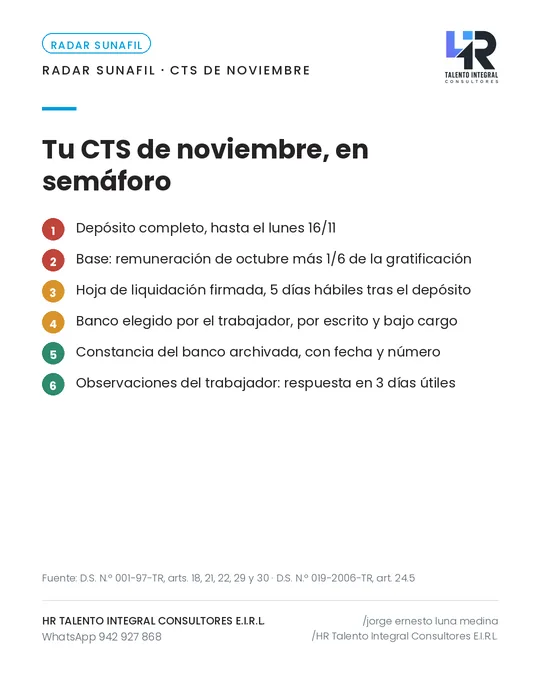
Ahí arranca el dominó. Un concepto mal clasificado entra o sale a la vez de la CTS de noviembre, de la gratificación de diciembre, de la bonificación extraordinaria que va encima, de la remuneración vacacional y de la liquidación de quien cese.
Al otro lado, los artículos 19 y 20: pagos ocasionales, utilidades, condición de trabajo, canasta de navidad.
Las dos fotos de la base tienen fecha: 31 de octubre y 30 de noviembre. Antes, esto es una revisión de escritorio. Después, un reclamo con intereses.
Base legal citada
- TUO de la Ley de CTS, aprobado por D.S. N.º 001-97-TR (El Peruano, 01/03/1997), art. 9
- Reglamento de la Ley N.º 27735, aprobado por D.S. N.º 005-2002-TR (El Peruano, 04/07/2002), art. 3
- Ley N.º 27735 (El Peruano, 28/05/2002)
- Ley N.º 30334 (El Peruano, 24/06/2015)
Vigente al 22/09/2026, fecha de publicación.
Publicado originalmente en la página de HRTIC en LinkedIn el 22 de setiembre de 2026. Es información general y no reemplaza la revisión de un caso concreto.