Inicio › Criterio HRTIC › Efemérides
«De eso ve mi contador»: lo que su encargo cubre y lo que no
El encargo contable cubre declaraciones, planilla y depósitos. El contrato modal, el legajo, el RIT y la inducción de SST son tarea del empleador.
Por Jorge Ernesto Luna Medina, Founder & Head of Consulting de HRTIC
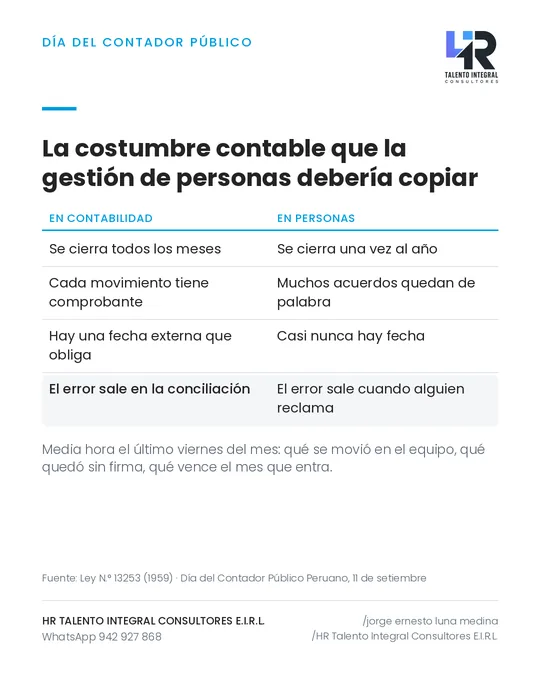
Hoy, Día del Contador Público Peruano, vale la pena desarmar una frase que se repite en las empresas chicas: «de eso ve mi contador».
Lo que el contador externo sí hace, y hace bien: declara la PLAME, registra altas y bajas en el T-Registro con la información que la empresa le pasa, calcula la planilla, deposita CTS y gratificaciones y avisa de los vencimientos.
Lo que no le corresponde, aunque muchas veces termine ayudando de favor: redactar el contrato modal con su causa objetiva, armar el legajo de cada trabajador, entregar el RIT con cargo firmado, dictar la inducción de seguridad y salud, programar el descanso vacacional o sostener la conversación de desempeño.
La frase «de eso ve mi contador» no describe un servicio. Describe un vacío con el nombre de otra persona encima.
Contratar a alguien que se haga cargo cuesta. Descubrir en una inspección, o en una demanda, que nadie lo estaba haciendo cuesta bastante más, y se paga en un solo golpe.
Hay una pregunta que ordena el asunto en cinco minutos: abra el contrato de servicios con su contador y lea qué dice. Lo que no esté ahí, no está encargado. Y lo que no está encargado, responde la empresa.
Feliz día a quienes cierran meses ajenos y casi nunca el propio.
Base legal citada
- Ley N.º 13253
- D.S. N.º 018-2007-TR (El Peruano, 28/08/2007)
- D.S. N.º 003-97-TR (El Peruano, 27/03/1997), art. 72
- Ley N.º 29783 (El Peruano, 20/08/2011)
Vigente al 11/09/2026, fecha de publicación.
Publicado originalmente en la página de HRTIC en LinkedIn el 11 de setiembre de 2026. Es información general y no reemplaza la revisión de un caso concreto.