Inicio › Criterio HRTIC › Efemérides
Día del Contador: lo que la gestión de personas aprende del cierre mensual
La contabilidad cierra cada mes y deja comprobante de todo. La gestión de personas cierra una vez al año y descubre sus errores cuando alguien reclama.
Por Jorge Ernesto Luna Medina, Founder & Head of Consulting de HRTIC
Hoy es el Día del Contador Público Peruano. La Ley 13253, de 1959, profesionalizó el ejercicio en el país. El saludo va con una idea prestada de su método.
La contabilidad cierra todos los meses. La gestión de personas, en la mayoría de empresas peruanas, cierra una vez al año y con apuro.
Tres diferencias que explican bastante:
En contabilidad cada movimiento tiene un comprobante. En personas, muchos acuerdos quedan de palabra: el cambio de horario, la promesa de la promoción, el permiso que se iba a compensar.
En contabilidad hay una fecha externa que obliga y el cronograma de SUNAT no se mueve. En personas casi nunca hay fecha, y lo que no tiene fecha se posterga.
En contabilidad el error aparece en la conciliación del mes. En personas aparece cuando alguien reclama, a veces años después del cese.
Copiar una sola costumbre contable le cambiaría el año a muchas empresas: cerrar cada mes. Media hora, el último viernes, con tres preguntas. Qué se movió en el equipo: ingresos, ceses, cambios de puesto. Qué quedó pendiente de firma. Qué vence el mes que entra.
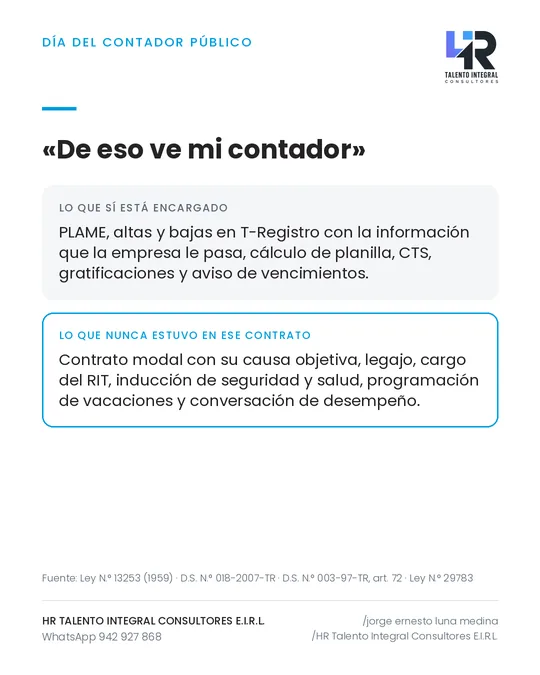
Y una precisión que al gremio le ahorraría discusiones: el contador declara lo que la empresa le entrega. La PLAME sale de un T-Registro que alguien tuvo que actualizar, con contratos que alguien tuvo que firmar. Cuando eso llega tarde o incompleto, el problema no nació en su oficina.
Feliz día a quienes sostienen el cumplimiento de este país desde un escritorio lleno de plazos ajenos.
Base legal citada
- Ley N.º 13253
- D.S. N.º 018-2007-TR (El Peruano, 28/08/2007)
Vigente al 11/09/2026, fecha de publicación.
Publicado originalmente en la página de HRTIC en LinkedIn el 11 de setiembre de 2026. Es información general y no reemplaza la revisión de un caso concreto.