Inicio › Criterio HRTIC › Norma y cumplimiento
Quinta categoría: el impuesto es del trabajador, la multa es de la empresa
Retener de menos cuesta una multa del 50 % de lo no retenido (Código Tributario, art. 177, num. 13). Qué revisar en la planilla de diciembre.
Por Jorge Ernesto Luna Medina, Founder & Head of Consulting de HRTIC
En la planilla de diciembre hay un impuesto que paga el trabajador y una multa que paga la empresa.
La renta de quinta categoría grava todo lo que alguien recibe por trabajar en relación de dependencia: sueldo, gratificación, bonificaciones, comisiones y lo entregado en especie. Así de amplio lo define el inciso a) del artículo 34 de la norma del impuesto a la renta.
Quedan fuera las indemnizaciones laborales, la CTS y los subsidios por incapacidad temporal, maternidad y lactancia, según el artículo 18. Esa línea decide cuánto sale de cada liquidación de fin de año.
En ese cálculo la empresa es el agente de retención. Ahí aparece el precio.
Si el empleador no retuvo lo que correspondía, la multa equivale al 50 % del importe no retenido y no pagado dentro de plazo (artículo 177, numeral 13 del Código Tributario). Pagarlo al año siguiente no borra la infracción, y lo precisa la propia SUNAT.
Dos situaciones que en enero regresan como reclamo:
- Dos empleadores a la vez. Retiene la empresa que paga la remuneración mayor, sobre el total de ambas, previa declaración jurada del trabajador. Sin ese papel, la retención sale corta.
- Cese con retención en exceso. La devolución la hace el empleador en el mes del cese y puede compensarla con lo retenido ese mes a otros trabajadores.
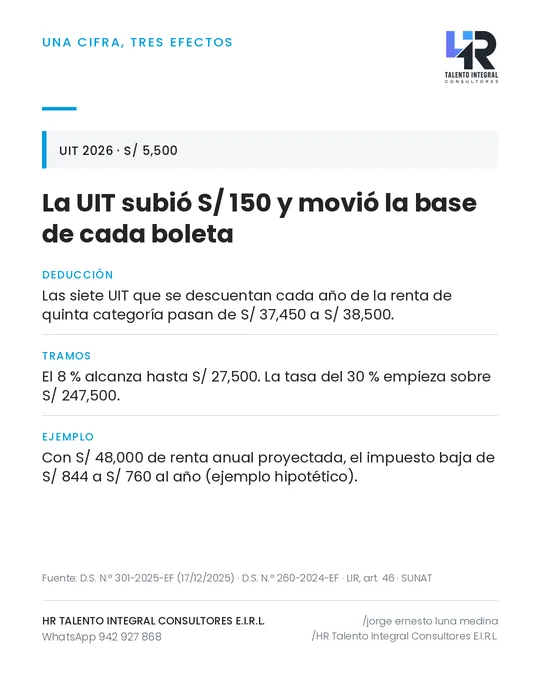
Con la UIT de 2026 en S/ 5,500, las siete UIT que el artículo 46 deduce de la renta de trabajo suman S/ 38,500.
Repasar las proyecciones anuales ocupa una tarde de setiembre. La multa se calcula sobre los doce meses.
Base legal citada
- TUO de la Ley del Impuesto a la Renta, D.S. N.º 179-2004-EF (El Peruano, 08/12/2004), arts. 18, 34 inc. a) y 46
- Reglamento de la Ley del Impuesto a la Renta, D.S. N.º 122-94-EF (El Peruano, 21/09/1994), arts. 39 lit. e), 42 lit. a) y 44 lit. b)
- TUO del Código Tributario (El Peruano, 22/06/2013), art. 177, numeral 13
- Informe N.º 067-2001-SUNAT/K00000 (17/04/2001)
- D.S. N.º 301-2025-EF (El Peruano, 17/12/2025) (UIT 2026: S/ 5,500)
Vigente al 21/09/2026, fecha de publicación.
Publicado originalmente en la página de HRTIC en LinkedIn el 21 de setiembre de 2026. Es información general y no reemplaza la revisión de un caso concreto.