Inicio › Criterio HRTIC › Norma y cumplimiento
Boleta de pago: lo que se discute es la fecha y el cargo
El art. 19 del D.S. 001-98-TR fija el tercer día hábil y la prueba de la entrega es de la empresa. La misma regla alcanza a la CTS y a las utilidades.
Por Jorge Ernesto Luna Medina, Founder & Head of Consulting de HRTIC
Radar SUNAFIL · La boleta rara vez se discute por lo que dice. Se discute por la fecha en que llegó.
El artículo 19 del D.S. N.º 001-98-TR cabe en una línea: como máximo, el tercer día hábil que sigue a la fecha en que se pagó. No a fin de mes. Tampoco cuando el contador cierre.
En una inspección eso no se acredita con la boleta. Se acredita con el cargo, porque quien debe probar el pago y la entrega es la empresa. Un archivo impecable de PDF sin una sola constancia de recepción deja media carpeta vacía. Sin cargo, la boleta existe y la entrega no.
Semáforo para abrir el archivo este fin de semana:
- Boleta entregada después del tercer día hábil siguiente al pago.
- Boleta por correo o intranet sin acuerdo previo. El D.S. N.º 009-2011-TR admite el medio electrónico, pero exige recepción garantizada.
- Ningún cargo de entrega archivado, ni en papel ni digital.
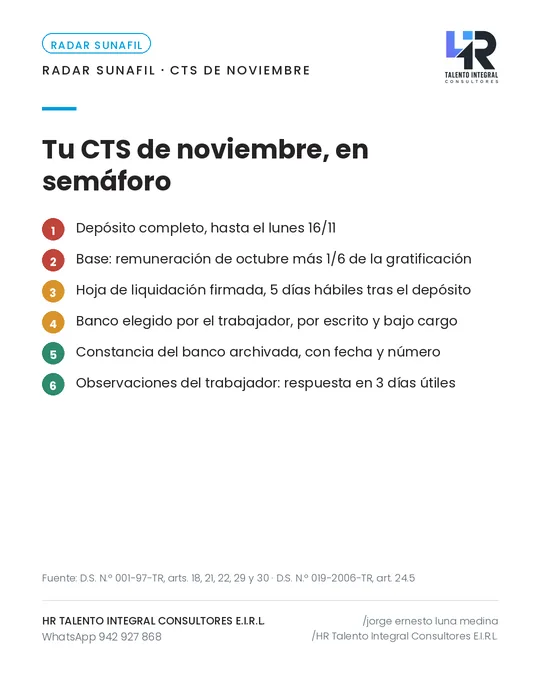
- Liquidación de CTS fuera de los cinco días hábiles del depósito (art. 29, D.S. N.º 001-97-TR).
- Liquidación de utilidades sin el detalle de cómo se calculó (art. 7, D. Leg. N.º 892).
- Documentos de pago ubicables cinco años después (art. 3.4, D. Leg. N.º 1310).
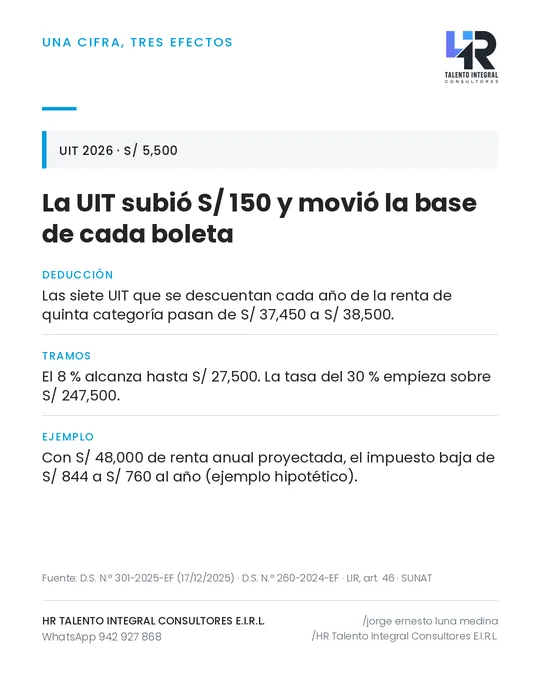
Lo que cuesta: entregar fuera de plazo o sin los requisitos es infracción leve (art. 23.2 del D.S. N.º 019-2006-TR). Con la UIT 2026 en S/ 5,500, el piso de la banda arranca en S/ 247.50 para microempresa, S/ 495 para pequeña empresa y S/ 1,430 para el régimen general, y sube con los trabajadores afectados.
Base legal citada
- D.S. N.º 001-98-TR (El Peruano, 22/01/1998), art. 19
- D.S. N.º 009-2011-TR (entrega de la boleta por medios electrónicos)
- TUO de la Ley de CTS, D.S. N.º 001-97-TR (El Peruano, 01/03/1997), art. 29
- Decreto Legislativo N.º 892 (El Peruano, 11/11/1996), art. 7
- Decreto Legislativo N.º 1310 (El Peruano, 30/12/2016), art. 3.4
- D.S. N.º 019-2006-TR (El Peruano, 29/10/2006), Reglamento de la Ley General de Inspección del Trabajo, art. 23.2
- D.S. N.º 008-2020-TR (El Peruano, 10/02/2020) (escala de multas)
- D.S. N.º 301-2025-EF (El Peruano, 17/12/2025) (UIT 2026: S/ 5,500)
Vigente al 18/09/2026, fecha de publicación.
Publicado originalmente en la página de HRTIC en LinkedIn el 18 de setiembre de 2026. Es información general y no reemplaza la revisión de un caso concreto.